阿根廷2023:从恶性通胀到货币失序的分析工具
阿根廷印出了211%的通胀,选出了一个挥着链锯、以美元化为纲领的自由意志主义者,然后在2024年一路把通胀降了下来,被预言的崩溃没有发生。先从案例开始:它逼你去拿的那套分析工具,不是多数读者预期的那一套。
一个读新闻的人看到的这个案例
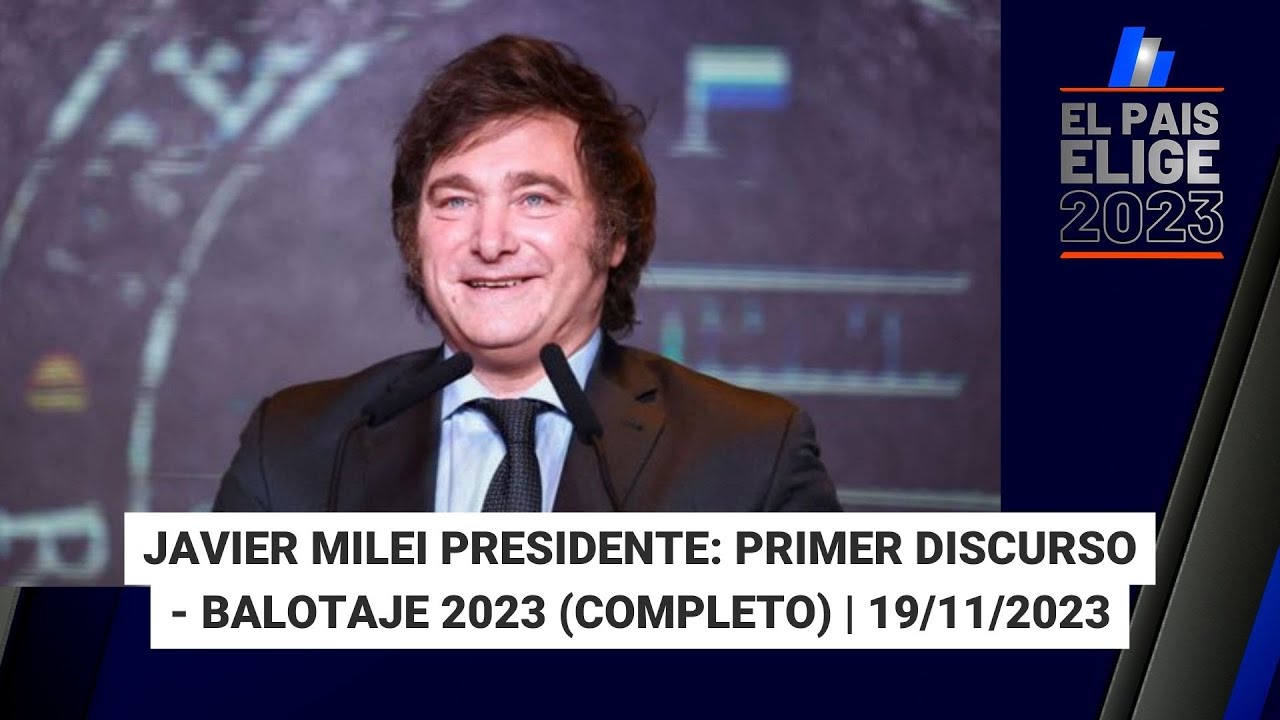

2023年的最后一个月,阿根廷的消费价格上涨了25.5%,是一个月的涨幅。这个国家刚刚选出一位自由意志主义经济学家当总统,他带着一把链锯竞选,承诺废掉中央银行、把货币美元化、砍掉一半内阁。头一百天将检验这些话里有没有一句是当真的。
那个天真的框架很浅:米莱这个挥链锯的自由意志主义者在做休克疗法。真正解释这个纲领为什么没有垮掉的故事,穿过一家已经以某种具体而技术性的方式坏掉了的中央银行,也穿过一整套阿根廷经济学家争论了四十年的货币理论。第2阶段引入米莱到来之前很多年,中央银行家和国际货币基金组织的技术官员就已经在拿的那套分析工具。第3阶段把它完整搭起来。第4阶段问它随后解释了什么,又把什么留给了一场赌注。
这个案例当时呈现出来的样子。
- 2023年10月22日。总统选举第一轮投票。米莱以30%排第三,在任经济部长塞尔希奥·马萨以36%领先。蓝色美元,也就是黑市汇率,在1美元兑约1,100阿根廷比索附近成交,而官方汇率是1美元兑约367比索。这个缺口才是这个国家真实的汇率,官方那个数字是虚构。
- 2023年11月19日。米莱在第二轮以56%击败马萨,而马萨正是主管着造出这场通胀的那套经济的人。这次投票,别的不说,是对现状的一次裁决。阿根廷的长期轨迹,从1913年世界最富的十个国家之一,到2000年一个屡屡违约的中等收入经济体,是那次投票真正的背景。
- 2023年12月10日。就职。米莱的演说造出了给整个纲领定调的那句话,“no hay plata”(没有钱了),在任何一项措施宣布之前就先给财政休克打了招呼。(那个拿着链锯和白板、一个部一个部划掉、喊“afuera!”的场面,是2023年9月一次电视露面里的竞选表演,不是就职典礼。)
- 2023年12月12日。经济部长路易斯·卡普托宣布了这个纲领:一次54%的贬值,把官方汇率从1美元兑366比索一夜之间推到800比索,一道财政紧急状态法令,还有大幅削减补贴。这次休克同时是财政的和货币的。
- 2023年12月。25.5%的月度通胀数据出炉,贬值直接传导到价格上,完全在预料之中。新闻标题把它读成这个纲领一接触现实就失败了。
- 2024年1月至4月。月度通胀一级一级往下走:20.6%、13.2%、11.0%、8.8%。第一季度,阿根廷录得2008年以来第一次季度财政盈余。实际工资大幅下降,测得的贫困率一度冲到50%以上,随后回落。
- 2024年年中。月度通胀进入个位数。经济活动收缩,然后开始恢复,非正规部门吸收了大部分痛苦。被预言的社会爆炸没有到来。
- 2024年底至2025年初。月度通胀在2%附近徘徊。被称作cepo的资本管制分阶段解除,中央银行储备恢复,国家风险从大约2,000个基点降向600个基点。同一位读者,看着委内瑞拉的恶性通胀磨了整整十年,有资格问阿根廷的为什么没有。

“米莱先生的休克疗法有引发反弹的风险,可能在几个月内把他的总统任期沉掉。阿根廷人为了更小的事就推翻过政府。这样严厉、这样迅速强加下来的紧缩,很少能在与街头的接触中活下来。”
— 有代表性的主流媒体判断,2023年12月—2024年3月(《金融时报》/《经济学人》/《外交事务》评论的典型形态)
“链锯会毁掉阿根廷”
2023年12月主流媒体那个自信的预测:这样严厉的休克疗法会触发社会爆炸,几个月内把纲领拖垮。这个预测值得认真对待,紧缩确实经常以这种方式失败。那这次为什么没有?
在任何理论之前,发生了什么
链锯是真的,纲领没有垮,通胀下来得比共识预期的快,经济活动见底并且恢复。主流媒体预测的是相反的结果,而按基础概率看,这个预测并不离谱。纲领为什么没有垮,是第2和第3阶段的活,而答案要用到一套一直摆在架子上的分析工具,它就在米莱承诺要废掉的那家机构的资产负债表里。
上新闻的是链锯。让另一条路撑不住的,是一家已经坏掉的中央银行,而要看见它坏在哪里,你需要一套特定的分析工具。
一个中央银行家看到的这个案例
“十多年来,阿根廷花的一直比它挣的多。中央银行是靠创造货币来为此买单的。除了停下来,没有别的出路。”
— 转述自经济部长路易斯·卡普托的纲领宣布,2023年12月12日
卡普托不是革命者。他在2018年当过马克里的财政部长,那一年阿根廷向国际货币基金组织申请了它有史以来最大的一项方案。2018年的货币挤兑和2020年的主权违约,他都在近处看着。他在2023年12月宣布的那个诊断,正是阿根廷的中央银行家和国际货币基金组织的技术官员多年来一直在下的诊断。构成这条轨迹背景的2018年国际货币基金组织方案和2020年违约,在《经济史》第19章(2008年危机及其之后),这一章涵盖2008年之后的新兴市场政策。
要看到卡普托看到的东西,先从每个中央银行家脑子里都装着的那一个恒等式开始:填补赤字的钱从哪里来。(底下那套测量工具,也就是通胀、实际值与名义值、国际收支到底是怎么算出来的,在《经济学》第7章 §7.2。)
一个政府花掉 $G$、征到税 $T$,就必须把缺口 $G - T$ 用发新债或者创造新货币来筹措:
$$G_t - T_t = \Delta B_t + \Delta M_t$$当债券那一项 $\Delta B_t$ 被关掉时,市场不肯借,或者国内对中央银行自家票据的需求已经耗尽,余额就全部落到 $\Delta M_t$ 上。超过货币需求的那部分货币创造就是通胀。
一个政府为赤字买单有两条路:借,或者印。当再也没有人肯借的时候,而阿根廷国内外的债主都已经用完了,剩下的唯一一扇门就是印钞机。往那扇门里推的货币多过人们愿意持有的量,多出来的货币就会贬值。那份贬值就是通胀。
财政主导。中央银行因为财政那边没给它留余地而被迫印钞,这个状况有名字,叫财政主导,也有一个标准表述:萨金特与华莱士1981年的“令人不快的货币主义算术”。他们的意思是,如果财政当局跑着自己不肯出钱去填的赤字,中央银行就无法持久地控制通胀。今天的紧缩货币,若没有财政上的修补,只是把印钞推到明天,有时价格还更高。形式上的底子,也就是政府预算约束及其李嘉图式的界限,在《经济学》第16章 §16.3。思想脉络,萨金特与华莱士作为令人不快的算术这一诊断的开创者,经由理性预期的反凯恩斯革命传下来,沿着《经济思想史》时间线的货币脉络展开。
阿根廷式的转折:中央银行自己的债。阿根廷的机制有一处皱褶,正是它让这个案例成了教科书案例。为了把自己不停印出来的比索吸回去,中央银行(BCRA)卖短期比索票据,先是LEBAC,然后是LELIQ,再然后是隔夜pase,付利息给银行,让它们把钱停在那里而不是花出去。可那笔利息本身就是新的货币。BCRA在借比索去清比索,然后再印更多比索来付这笔借款的利息:一笔在中央银行自己资产负债表上长大的准财政赤字,与财政部的那笔是分开的。到2023年年底,这堆付息的中央银行债务已经达到大约相当于GDP的12%,而比索利率在100%以上。印钞机被搬进了中央银行内部,并且重新贴上了货币政策的标签。

作为传感器的蓝色美元。阿根廷同时跑着多种汇率,一个官方汇率,MEP和CCL两个金融汇率,还有黑市的“蓝色”汇率,它们被cepo cambiario,也就是资本管制,隔开。蓝色汇率与官方汇率之间的差距,是分析工具能读出来的那个信号,说明货币需求正在垮塌:当人们愿意付将近三倍的官方价来脱手比索时,官方的锚就已经没有了。

“真正的炸弹从来不是财政赤字本身。它是那座付息的中央银行债务的大山,LELIQ和pase,它们的利息已经变成第二笔隐藏的赤字,而这笔赤字只能靠印钞来付。”
— Sturzenegger/Werning学脉,关于BCRA的准财政赤字
“LEBAC才是那颗炸弹”
这个诊断点名了中央银行自己的资产负债表,说它才是这场通胀的近因发动机。在政治上有可能对它动手之前,它已经在两任财政部长的桌上摆过。
“财政主导”是正确的诊断吗?
“阿根廷高通胀的根源是财政上的。持续的赤字,由中央银行来融资,是近因。持久的通胀下行需要财政整固,而不只是更紧的货币。”
— 转述自国际货币基金组织阿根廷第四条款磋商/方案评估的说法,2024年
这是主流,而且数据把它撑成了最强形式。国际货币基金组织的读法,也是卡普托、多数阿根廷学院派经济学家以及广义中央银行界的共识所持的读法,是这场通胀属于萨金特-华莱士意义上的财政主导:财政当局跑着自己没法融资的赤字,逼出了货币创造。推论也应验了:把财政账目稳住,通胀就会下来,因为你把那个逼着印钞的东西拿掉了。16年来第一次财政盈余,就出现在通胀开始下行的同一个季度,正如财政主导的框架所预测的那样。
“问题从来不只是财政的。它是货币治理失当,再加上一套勒住生产性经济的汇率制度。这场通胀由分配冲突和资本管制造成的扭曲所驱动的程度,不亚于由赤字所驱动的程度。”
— 阿根廷非正统派/基西洛夫时期读法的综合
非正统派的读法,与基西洛夫时期的政策传统连在一起,主张财政主导的框架太窄了:阿根廷的通胀同时也是一场围绕相对价格的分配斗争,而多重汇率制度加上资本管制,是对抗一个敌意的全球金融体系的防御工具。相对价格的冲突和惯性指数化,是阿根廷通胀里真实存在的特征,一个干净的印钞故事对它们说得不够。但那条起支撑作用的主张,即赤字不是那个起约束作用的条件,一撞上合并的资产负债表就站不住。BCRA账本上的准财政赤字本身就是一笔财政流量。把它叫作“货币治理失当”,只是给这个机制换了个标签,机制没有变。赤字一旦被关上,通胀就下来了,分配冲突和别的一切照旧。在这个案例上,这道分歧在很大程度上只是措辞之争。
目前的结论
诊断就是财政主导。BCRA的准财政赤字是近因机制,多重汇率制度是在管理症状,蓝色汇率是那个读出分析工具已经坏掉的传感器。卡普托2023年12月的纲领,就是那个在政治上变得可行之前、已经在两任财政部长桌上摆过的诊断。至于中央银行面对一个不肯配合的财政当局能做什么、不能做什么这个更广的问题,配套的那篇导读中央银行能不能控制经济把中央银行权力的故事抽象地讲了一遍。
但这只是分析工具的第一块。萨金特-华莱士的诊断告诉你这个局面撑不下去。它没有告诉你怎么可信地修好它,也没有告诉你美元化是不是那个起支撑作用的修法,还是财政纪律就够了。要回答这些,我们需要完整的分析工具,而且我们需要问,为什么卡尔沃这位在阿根廷受训的经济学家,花了四十年去把它搭起来。
这个案例逼出来的那一类分析工具
“通胀之所以持续,是因为财政政策不可持续;通胀之所以终结,是因为财政政策可信地改变了。”
— 转述自托马斯·萨金特,“四次大通胀的终结”,1982年
萨金特1982年对1920年代欧洲几场恶性通胀的研究,就是阿根廷2023年的那篇分析工具论文。他的发现是:那几场大通胀不是随着货币增速放慢而逐渐结束的。它们几乎是一夜之间停下来的,就在财政体制看得见地、可信地改变的那一刻。照这个读法,链锯就是那个看得见的承诺机制,而接下来这套分析工具,就是那一类告诉你这样一个机制什么时候管用、代价是什么的理论。
从这个案例往上搭,这套分析工具有四块。每一块都对卡普托的财政方案和米莱的美元化承诺说了一件具体的事。
1. 萨金特-华莱士,完整版。财政主导的轨迹恰好有两个稳定的终局。要么政府作出一次可信的财政矫正,把预期重新锚住,把货币需求拉回来,这是萨金特1982年那个结局;要么货币垮进恶性通胀,靠摧毁名义存量的实际价值来重置整个系统。你到达哪一个终局,不是由赤字的大小决定的,而是由修好它这个承诺的可信度决定的。
把政府的偿付能力条件写成一个现值恒等式:未偿债务的实际价值,必须等于未来基本盈余的现值,
$$\frac{B_t}{P_t} = \sum_{s=0}^{\infty} \beta^s\, E_t\!\left[\text{surplus}_{t+s}\right]$$其中 $B_t$ 是名义债务,$P_t$ 是价格水平,$\beta$ 是贴现因子。把盈余路径固定住、从左往右读,它钉住的是多少债务是可持续的。把债务固定住、从右往左读,同一个方程说的是价格水平必须调整到让它成立,而这正是分析工具下一块开始的地方。
一个政府的债务,只值它能可信承诺用未来盈余偿还的那么多。承诺得足够多,并且被相信,债务就守得住价值,通胀就停下来。承诺不出来,或者承诺了没人信,就总得有东西让步:价格水平会一直涨,直到实际债务缩到那些盈余真正能覆盖的水平。
2. FTPL,与之竞争的解释。价格水平的财政理论,Cochrane、Leeper、Sims这一脉,把同一个现值方程读成一套关于价格水平本身的理论:当预期盈余不足以覆盖实际债务时,价格水平会上涨以恢复这个恒等式,而且它不需要同期有任何货币增长,纯粹由财政预期的移动驱动。可以把政府债券想成财政这家“公司”的股票,市场一旦修正它对未来盈余的看法就重新定价。FTPL对2021—2022年的全球通胀那一段抓得很好。不过在阿根廷2024年一路往下走的过程里,它添不了多少独特的东西:给定一个可信的盈余,FTPL和萨金特-华莱士预测的是同一场通胀下行,所以更重的分析工具在这里不改变裁断。完整处理在《经济学》第16章 §16.5。经由Cochrane和Sims的FTPL复兴学脉,沿着《经济思想史》时间线的货币理论脉络的现代一端展开。
3. 卡尔沃的美元化即可信度。卡尔沃(Guillermo Calvo)这位在阿根廷受训、一辈子都在做这件事的经济学家,把可信度转移的分析工具搭了起来。当一个国内的承诺机制,比如一条财政规则、一部中央银行独立法,因为制度环境无法执行它而不可信时,一个外部机制,美元化、货币局、硬钉住,可以从一个更有纪律的司法辖区把可信度引进来。代价很陡:外部承诺把国内的货币政策关掉了。没有最后贷款人,没有逆周期回应,也没有汇率去吸收贸易条件的冲击。整场赌注就是赌换来的可信度超过失去的灵活性。这就是美元化论点的形式内核,而它所在的那套汇率制度分类,固定、浮动、美元化、货币局,再加上三元悖论,在《经济学》第17章 §17.3。
4. Hanke的阈值。Steve Hanke给恶性通胀下了一个精确的定义,月度通胀率至少50%并持续至少30天,而阿根廷2023年12月25.5%的月度数据接近但没有越过这条线。这个阈值之所以重要,是因为Hanke是眼下主张阿根廷立刻美元化的最显眼的公共倡导者,而把他的主张定位在这套分析工具上,才让我们有办法跟它辩论。1923年的魏玛恶性通胀,那个标准的财政主导事件,那里阈值被灾难性地越了过去,在《经济史》第12章(两次大战之间的货币崩溃)。
现在拿这个案例去对照分析工具。卡普托的方案,先做出财政盈余、把利率正常化、逐步解除cepo,在没有外部承诺机制的情况下关上了财政主导的缺口:它赌的是一次可信的国内财政矫正就够了。米莱的美元化承诺则会在上面再加一个外部机制,拿货币上的灵活性去换更多的承诺。这套分析工具不告诉你哪一注下得对。它告诉你的是每一注究竟押的是什么。
“七十年来,阿根廷把每一种口味的国内货币规则都试过一遍,也把每一种都毁了一遍。唯一守住过的纪律,是这个国家投票投不掉的那种纪律:美元化。废掉比索,你就废掉了印钞机。”
— Hanke/Cachanosky/早期米莱的美元化论点
“只有美元化才锁得住纪律”
这个说法认为,阿根廷七十年来先承诺财政、再毁掉承诺的记录意味着任何内部规则都不可能可信,只有一个外部的锚,一个未来任何政府都没法悄悄丢掉的锚,才守得住。
外部的锚,还是可信的财政规则?
“一个像阿根廷这样在自己的纪律上违约了这么多次的国家,没法可信地承诺自己会守规矩。它只能可信地把自己乱来的能力拿掉。美元化就是这个拿掉。”
— 转述自Steve Hanke关于美元化的评论,2023—2024年
Hanke的立场直接继承了卡尔沃的分析工具:在国内承诺结构性地无法执行的地方,可信度只能从外面来。他主张这七十年的记录是关于制度本身的证据:打破了以往每一条规则的那套政治经济,也会打破下一条,所以唯一持久的修法,是未来的政府够不着的那种。以最强形式重述:美元化赞成一方最强的形态是,阿根廷的制度守不住一条内部规则,而外部规则是唯一能挺过一个政治周期的那种。
“一旦财政账目被可信地修好,美元化只添僵硬,不添偿付能力。你交出了最后贷款人和应对冲击的能力,换来的是一个你本来用比索也作得出来的承诺。”
— 转述自Iván Werning关于阿根廷稳定的访谈与文章,2024年
Werning的立场,多数国际货币基金组织研究人员和多数非活动家型的阿根廷学者也持这个立场,是可信度问题在财政这一侧就解得开,而美元化把症状当成了药方。如果起约束作用的是赤字,那就修赤字。一个可信的财政盈余会把预期重新锚住,无论货币是比索还是美元。美元化添上的是僵硬,而添在的恰恰是阿根廷的冲击结构,大宗商品价格摆动、资本骤停,最需要灵活性的地方。以最强形式重述,这是在主张制度上的修法与货币制度是可以分开的,而你应该去修那个制度,而不是把政策工具箱截肢。这里关于货币名义锚的争论,连着一个更大的问题:货币到底是什么。
目前的结论
萨金特-华莱士告诉你阿根廷当时处在财政主导之中。卡普托方案是只靠财政纪律的那条路。美元化是外部承诺的那条路。两者都是对这个分析工具问题的融贯回答,而这套分析工具拒绝在抽象层面替它们做选择,选择取决于你是否相信阿根廷的制度环境能在没有外部锚的情况下撑住一条财政规则。哪一条是额外必需的,是第4阶段要处理的问题。
那场争论的抽象形态,也就是通胀根本上是一种货币现象还是财政现象,在配套的那篇重构问题的导读通胀是货币现象还是财政现象?里被直接处理。而这套分析工具背后更宽的体制底子,也就是货币以及关于谁控制其价值的理论如何跨时代地移动,贯穿货币:跨时代的理论与体制。
分析工具说两条路都能走通。到目前为止,数据说卡普托方案已经把活干完了。剩下的赌注是财政盈余能不能挺过下一个政治周期,而这是分析工具本身回答不了的问题。
这套分析工具解释了什么,没解释什么,以及该盯着什么
“十六年来第一次,阿根廷这个国家花掉的比收进来的少。这个纲领最难的部分已经做完了。”
— 转述自路易斯·卡普托关于2024年第一季度财政盈余的说法(国际货币基金组织2024年4月的方案评估也呼应了这一成绩)
2024年4月,阿根廷16年来第一次实现财政盈余。卡普托方案交出了分析工具说必须先有的那个首要前提。米莱的美元化承诺,也就是整场竞选据以搭建的那项改革,没有交出来。而通胀下行照样继续。承诺的东西和真正干活的东西之间的这道缝,就是分析工具现在必须读的那份数据。
分析工具说可信度决定终局。比较性的记录说的是可信度从哪里来,而它多半不是从美元化来的。
巴西,1994年。雷亚尔计划终结了巴西三十多年的高通胀,完全没有美元化。它之所以成功,是因为财政承诺是可信的,这个计划在宪法层面的部件是1994年的社会紧急基金,一项把联邦收入中的一部分释放出来用于稳定努力的修正案。也因为过渡性的URV指数单位机制在没有任何外部货币的情况下把预期重新锚住了。巴西的《财政责任法》,也就是那部把联邦、州和市的支出锁进硬规则的法律,随后在2000年出台。这是只靠财政那条路最核心的存在性证明:一个庞大、制度上麻烦缠身的拉美经济体,单凭可信度就实现了持久的稳定。为此铺垫的1980年代拉美债务危机,也就是上一轮不带美元化的国际货币基金组织式稳定,在《经济史》第16章(滞胀与新自由主义转向)。
墨西哥,1995年。龙舌兰危机触发了财政稳定、一次货币调整和一项国际货币基金组织方案。恢复既快又持久,同样没有美元化。墨西哥是最强的一个案例,表明一个浮动的比索加上一次可信的财政承诺,胜过它可能的那个美元化替代方案,即使经过一次剧烈的冲击也是如此。浮动汇率保住的那份灵活性,正是让墨西哥吸收冲击并且恢复过来的东西。
阿根廷自己的可兑换性制度,1991—2001年,反面证据。阿根廷上一次的外部承诺机制,是把比索一比一钉在美元上。它管用了十年,然后在1990年代末财政承诺失守时灾难性地垮掉,把银行体系和一届总统任期一起拖了下去。这个教训切的是简单版的美元化论点:外部承诺不是财政纪律的替代品。财政纪律一失守,外部承诺跟着失守,而且垮得更狠,因为已经没有汇率可以让了。因此美元化提出的问题是,它是不是一个有用的补充,一份只在“未来某届政府本来会打破财政规则”这个特定情境下才兑付的保险。这个问题所在的承诺机制框架,在《经济学》第18章 §18.2。

厄瓜多尔2000年和萨尔瓦多2001年,参考价值很弱。两国都在一场危机之后美元化,两国都运转了大约二十五年,但两者在结构上都离阿根廷2024年不够近,不足以决定这个案子:厄瓜多尔有石油,萨尔瓦多有侨汇流入,而且两国的财政环境都更小、政治化程度更低。关于美元化作为一项额外改革的经验记录是稀薄的。

卡普托方案到2025年年中的成绩:月度通胀接近2%,16年来第一次财政盈余守住了,国家风险从大约2,000个基点降到600个,cepo资本管制分阶段解除,中央银行储备在恢复。“暂时先不美元化”这一注,到目前为止被数据证明是对的,只靠财政的那条路把活干完了。但这场赌注赌的是持久性:财政盈余能不能挺过下一个政治周期,也就是2027年前后的大选?如果能,卡普托方案就印证了Werning。如果不能,Hanke那个说只有外部的锚才挺得过一个政治周期的论点,就恰好拿到了它一直在等的证据。

“辩论结束了。米莱做到了,盈余、通胀下行、储备重建,而且他没有美元化就做到了。已经没有什么可改的了,现在唯一的任务是别把它撤掉。”
— 2025年年中支持米莱的评论
“阿根廷已经赢了”
2025年年中的胜利巡游:它成功了,数据证明了,不需要再改什么了。这个说法有一半是对的,而且对在要紧的地方。它同时也过早,而分析工具能精确说出早在哪里。
活是干完了,还是刚开始?
“财政的锚才是真正的锚。我们已经有了。美元化现在只会添成本和僵硬,而添不了盈余没有提供的任何东西。”
— 转述自Iván Werning关于财政纪律为何已经足够的说法,2024—2025年
Werning的理由是,就实用目的而言证据已经回答了这个问题:盈余把预期重新锚住,通胀下行随之而来,而美元化现在买到的是一个阿根廷已经证明自己作得出来的承诺,代价是下一次大豆价格暴跌时它会需要的最后贷款人和冲击吸收工具。以最强形式重述,这是在主张可信的财政盈余已经做到了外部的锚会做到的一切,却没有那份僵硬,而举证责任现在落到美元化一方,要他们说明那份额外的保险为什么值这个价。
“一个可以被投票投掉的盈余不是约束。问题从来不是米莱能不能跑出一次盈余,而是下一届政府能不能被拦住不去花掉它。只有外部的锚做得到这件事。”
— 转述自Steve Hanke关于那一步缺失的承诺的说法,2024—2025年
Hanke的理由承认盈余,然后往持久性上压。一条依赖执政党持续意愿的财政规则,恰恰是阿根廷以前打破过的那种内部承诺。2027年这一轮是第一次真正的检验,而外部的锚的全部意义,就是让规则在一个本来会抛弃它的政府手里活下来。这个说法最强的形态是:“到目前为止管用”和“将来守得住”是两个不同的命题,而过去七十年的纪律说,第二个命题需要的不只是一句承诺。他们两个其实并不是在对数据有分歧。他们分歧的是阿根廷的制度能不能守住一条自己加给自己的规则,这是一个关于承诺机制的、框架层面的问题。
诚实的答案
三个主张,而它们的形状并不相同。诊断已经定了:阿根廷2023年处在萨金特-华莱士意义上的财政主导之中,BCRA的准财政赤字是近因机制。稳定正在起作用:卡普托方案,先做出财政盈余,大体上就是主流的国际货币基金组织正统,而到2025年年中它已经在没有美元化的情况下交出了可测量的成功。在这两点上,主流的裁断是共识。
美元化是不是那个额外该走的一步,则有争议,而且争议在框架层面。Werning和Hanke分歧的是一件更靠前的事:在像阿根廷这样的制度环境里,一个外部的承诺机制是不是在范畴上就比一条内部的财政规则更可信。主流的分量站在Werning这一边,财政纪律迄今已经证明足够,而美元化在灵活性上的代价是真实的,但这道分歧是活的。
了结它的是一个单一的、可证伪的参数:2024年之后的财政盈余能不能挺过一个政治周期?如果这份纪律挺过2027年的大选和一次政府更替,那么美元化就是不必要的保险,Werning是对的。如果挺不过,那么美元化一直就是那个缺失的承诺机制,Hanke是对的。这套分析工具回答不了那个问题,只有接下来这几年能。关于美元化本身那场更深的政策辩论,也就是把分析工具当成给定、就选择本身论理的那一场,属于它自己的那篇导读美元化是好经济学吗?。至于这一切在中央银行权力这个维度上的样子,配套的那篇中央银行能不能控制经济接着这条线讲。
走向另一边的那个同类案例,一场没有得到解决而是一路磨下去的恶性通胀,是委内瑞拉崩溃了。为什么?。那里的分析工具类别分岔得很厉害:阿根廷2023年是一个仍在运转的经济体里的财政主导,而委内瑞拉是一场多轴的崩溃,价格扭曲、制裁、石油依赖、租金攫取,其中只有Hanke的恶性通胀阈值是重叠的。
目前的结论
- 作为新闻的案例。211%的通胀年,一场链锯竞选,一次54%的贬值,以及一场比共识预测来得更快的通胀下行,这个纲领扛住了主流媒体赌它扛不住的那次休克。
- 中央银行家手里的那个诊断。财政主导:一笔政府没法融资的赤字,通过中央银行自己的资产负债表来融资,LELIQ的债务积压是近因的发动机,蓝色美元的差距是传感器。
- 这个案例所要求的分析工具。萨金特-华莱士的令人不快的算术,作为其竞争读法的FTPL,卡尔沃的美元化即可信度,以及Hanke的阈值,这一类东西把“挥链锯的自由意志主义者”变成一个关于承诺机制的精确问题。
- 剩下的那注活赌。财政纪律没有靠美元化就把活干完了。这份纪律能不能挺过一个政治周期,是了结外部的锚到底需不需要的那唯一一个参数。
这个案例逼出了链锯形象挡住的那套分析工具。天真地读,阿根廷2023年是一个自由意志主义者在做休克疗法。透过这套分析工具读,它是一次教科书式的财政主导事件,由一次可信的财政矫正解决,也就是萨金特1982年那个结局:通胀会在财政体制看得见地、可信地改变时停下来。链锯是承诺机制,盈余是实质,通胀下行是这套分析工具中心预测的应验。
这套分析工具关不上的是那注赌。了结它的参数既具体又带日期:2024年之后的财政盈余能不能挺过2027年前后的下一个政治周期。那是一个带着钟表的可证伪主张,而对于一个还在新闻里继续展开的案例,这已经是一套分析工具被允许承诺的最多的东西。